Kiedy refinansowanie ma sens?
| Sytuacja | Co daje refinansowanie |
|---|---|
| Zaległy ZUS lub podatki | koniec odsetek za zwłokę, ryzyka hipoteki przymusowej i problemów z zaświadczeniami do przetargów |
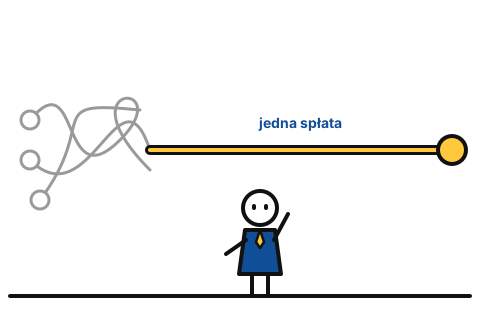
| Kilka krótkich, drogich pożyczek | jedna rata, dłuższy okres, mniej pilnych terminów |
| Faktury po terminie u dostawców | odblokowanie dostaw i lepsze warunki zakupu |
| Egzekucja z rachunku firmy | szansa na zatrzymanie egzekucji przez spłatę długu |
Kiedy NIE ma sensu?
Gdy firma traci pieniądze na bieżącej działalności. Wtedy refinansowanie tylko przesunie problem w czasie – i obciąży nieruchomość. Najpierw trzeba naprawić przyczynę.
Jak to wygląda w praktyce?
- Spisujemy wszystkie zobowiązania – kwoty, terminy, koszty.
- Ustalamy, co spłacić, a co zostawić (np. tani kredyt bankowy).
- Dobieramy kwotę i okres tak, by nowa rata była realna przy obecnych wpływach.
- Spłata wierzycieli – często bezpośrednio z wypłaty finansowania.
Najczęstsze pytania
Czy refinansowanie zawsze obniża koszty?
Nie zawsze. Czasem jest droższe od pojedynczego tańszego długu, ale porządkuje płynność, zatrzymuje odsetki karne i egzekucje. Liczymy to razem przed decyzją.
Czy mogę spłacić zaległości w ZUS i urzędzie skarbowym?
Tak, to częsty cel. Pieniądze mogą trafić bezpośrednio do wierzycieli, co daje pewność, że zaległości zostaną uregulowane.