 Bartosz Mataj · opublikowano 2026-10-31
Porównanie w tabeli
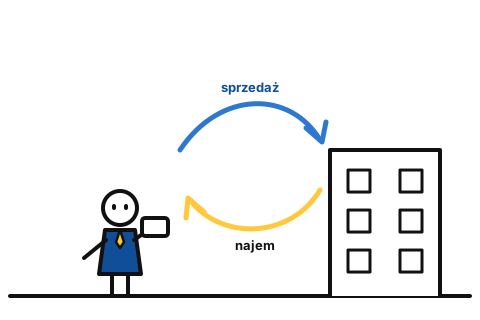
| Leasing zwrotny | Pożyczka pod zastaw nieruchomości | |
|---|---|---|
| Własność | przechodzi na leasingodawcę | zostaje u Ciebie |
| Księga wieczysta | zmiana właściciela | wpis hipoteki |
| Horyzont | zwykle lata | zwykle 6–24 miesiące |
| Czas uruchomienia | dłuższy | krótszy |
| Koszt | raty leasingowe + koszty transakcji | odsetki + prowizja + notariusz |
| Podatki | sprzedaż nieruchomości – skutki podatkowe do sprawdzenia z księgowym | zwykle prostsze |
| Elastyczność | sztywny harmonogram | np. rata balonowa, wcześniejsza spłata |
Kiedy leasing zwrotny?
- firma potrzebuje kapitału na lata, a nie na kilka miesięcy,
- nie przeszkadza jej czasowa utrata własności,
- księgowy potwierdził, że skutki podatkowe sprzedaży są akceptowalne.
Kiedy pożyczka pod zastaw?
- pieniądze są potrzebne szybko i na krótko,
- jest jasne źródło spłaty (kontrakt, sprzedaż, kredyt),
- firma chce zachować własność nieruchomości.
Na co uważać w obu przypadkach
Czytaj umowę w spokoju, sprawdzaj pełny koszt i warunki wcześniejszego zakończenia. Przy pożyczce: wybieraj hipotekę, nie przewłaszczenie – tu wyjaśniamy dlaczego. Przy leasingu zwrotnym: sprawdź warunki wykupu i co się dzieje przy opóźnieniu rat.
Pytania i odpowiedzi
Czy po leasingu zwrotnym mogę odzyskać nieruchomość?
Zwykle tak – umowa przewiduje możliwość wykupu po zakończeniu leasingu. Warunki wykupu (kwota, termin) trzeba dokładnie sprawdzić przed podpisaniem.
Co jest szybsze?
Zazwyczaj pożyczka pod zastaw – nie wymaga sprzedaży nieruchomości ani rozbudowanej analizy leasingodawcy. Leasing zwrotny nieruchomości to często proces na tygodnie lub miesiące.
Poradnik ma charakter informacyjny i nie zastępuje porady prawnej ani podatkowej. Stan prawny: 2026-10-31.