 Bartosz Mataj · opublikowano 2026-10-30
Wzór
LTV = kwota finansowania ÷ wartość nieruchomości × 100%
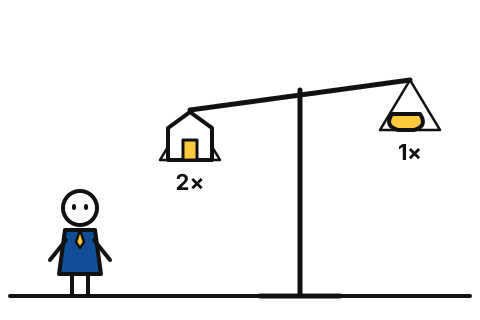
Przy zabezpieczeniu 2×: maksymalna kwota ≈ wartość wolna ÷ 2
Trzy przykłady
| Wartość rynkowa | Obciążenia | Wartość wolna | Możliwa kwota (2×) | |
|---|---|---|---|---|
| Hala bez kredytu | 3 000 000 zł | 0 zł | 3 000 000 zł | do 1 500 000 zł |
| Biuro z kredytem | 2 000 000 zł | 600 000 zł | 1 400 000 zł | do 700 000 zł |
| Działka budowlana | 800 000 zł | 0 zł | 800 000 zł | do 400 000 zł |
W przypadku biura z kredytem często rozsądniej jest spłacić stary kredyt z nowego finansowania – wtedy liczymy całą wartość, a pożyczkodawca ma pierwsze miejsce w księdze wieczystej.
Co podnosi, a co obniża możliwą kwotę?
Podnosi:
- dobra lokalizacja i łatwość sprzedaży (płynność),
- stabilny najem przynoszący dochód,
- czysta, uporządkowana księga wieczysta.
Obniża:
- nietypowy obiekt, mała miejscowość, trudna sprzedaż,
- udział we współwłasności zamiast całej nieruchomości,
- obciążenia: służebności, dożywocie, hipoteki przymusowe,
- zły stan techniczny, samowole budowlane.
Kilka nieruchomości razem
Jeśli jedna nieruchomość nie wystarcza, można ustanowić hipotekę łączną na kilku – np. na hali firmy i mieszkaniu wspólnika (za jego zgodą). Wartości się sumują.
Pytania i odpowiedzi
Dlaczego prywatny pożyczkodawca daje mniej niż bank?
Bo bardziej opiera się na zabezpieczeniu niż na zdolności kredytowej. Niższe LTV daje bufor na wypadek spadku cen i kosztów ewentualnej sprzedaży – chroni też właściciela, któremu zostaje reszta wartości.
Kto ustala wartość nieruchomości?
Wstępnie pożyczkodawca na podstawie cen transakcyjnych w okolicy. Przy większych kwotach – niezależny rzeczoznawca majątkowy w operacie szacunkowym. Liczy się wartość rynkowa, a nie cena, za którą chcesz sprzedać.
Poradnik ma charakter informacyjny i nie zastępuje porady prawnej ani podatkowej. Stan prawny: 2026-10-30.